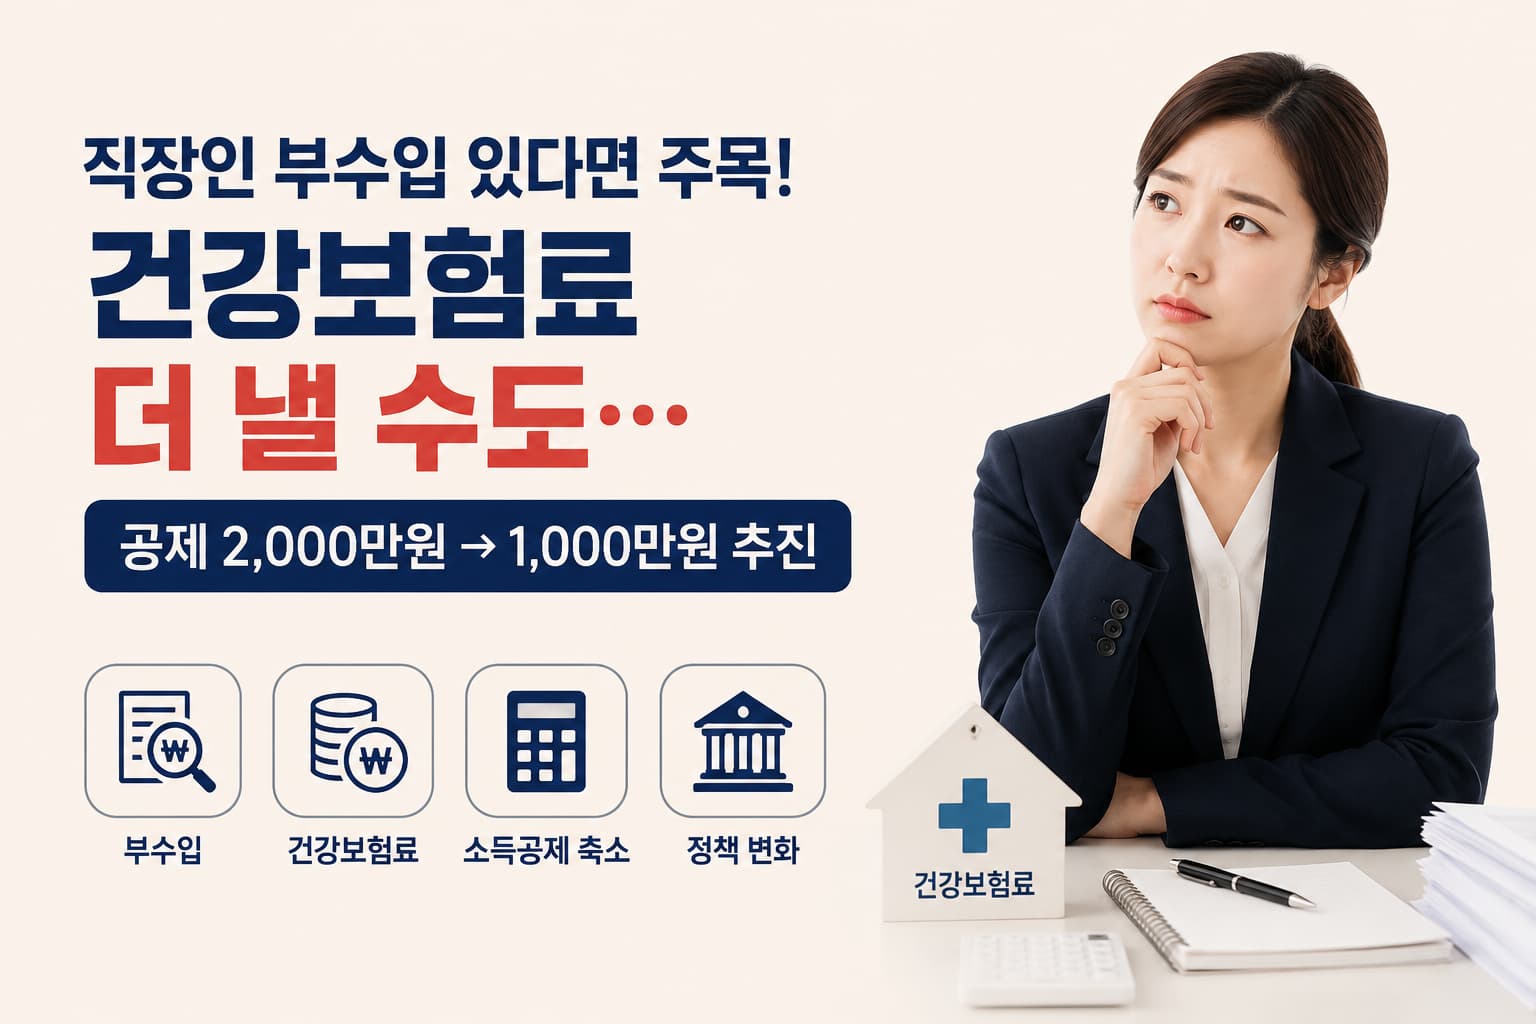
부업이나 임대소득, 주식 배당·이자 등 월급 외 소득이 있는 직장인이라면 꼭 확인해야 할 변화가 생겼습니다. 직장가입자의 보수 외 소득에 적용되는 건강보험료 공제 기준이 기존 연 2,000만 원에서 1,000만 원으로 축소하는 개편안이 추진되고 있습니다.
핵심 뉴스 요약
- 주요 변경 사항: 직장인이 월급 외에 올리는 종합소득(보수 외 소득)에 부과하는 ‘소득월액 건강보험료’의 연간 공제 한도가 현행 2,000만 원에서 1,000만 원으로 축소됩니다.
- 영향을 받는 인원: 전체 직장가입자의 약 8.9%에 해당하는 약 178만 명의 건보료 부담이 증가하거나 새로 발생합니다.
- 공제 한도 변화 과정: 2012년(7,200만원) → 2018년(3,400만원) → 2022년(2,000만원) → 개편안(1,000만원)
- 개편 목적: 종합소득 전체에 보험료를 부과받는 지역가입자와의 형평성을 맞추고 재정을 확충(연 약 7,070억 원 추산)하기 위함입니다.
뭐가 어떻게 바뀌나요?
직장인이 내는 건보료는 월급에 부과되는 **’보수월액’**과, 월급 이외 소득에 부과되는 **’소득월액’**으로 나뉩니다.
기존에는 사업·임대·이자·배당 소득 등을 합친 종합소득에서 연 2,000만 원까지는 빼주고(공제) 초과분에 대해서만 건보료를 부과했습니다. 하지만 이번 개편으로 공제 한도가 연 1,000만 원으로 절반이나 줄어듭니다.
예를 들어, 연간 부수입이 3,000만 원이라면,
- 기존: 연 2,000만 원 공제 후 초과분(1,000만 원)에만 건보료 부과
- 개편안: 연 1,000만 원 공제 후 초과분(2,000만 원)에 건보료 부과
즉, 같은 소득이라도 건강보험료 부담이 커질 수 있습니다.
나와도 관련이 있을까?
이번 개편으로 영향을 받는 대상은 약 178만 명으로 추산됩니다. 전체 직장가입자의 약 8.9% 수준입니다.
특히 아래와 같은 직장인은 한 번쯤 확인해 보는 것이 좋습니다.
- 주식 배당소득이 있는 직장인
- 예금 이자가 많은 직장인
- 월세·임대소득이 있는 경우
- 투잡이나 부업으로 사업소득이 발생하는 경우
연간 부수입 구간별 건보료 변화 비교입니다.
| 연간 부수입 구간 | 1,000만 원 이하 | 1,000만 ~ 2,000만 원 | 2,000만 원 초과 |
| 기존(2,000만 원 공제) | 면제 | 면제 | 2,000만원 초과분 부과 |
| 개편안(1,000만 원 공제) | 면제 | 1,000만 원 초과분 부과 | 1,000만원 초과분 부과 |
| 건보료 변화 | 변동 없음 | 새롭게 건보료 부과 | 인상(월 약 5.9만 ~ 6.2만 원 수준) |
비고: 건강보험료율(약 7.09%) 적용 기준, 1,000만 원 추가 과세 시 월 약 5만 9천 원 ~ 6만 2천 원의 추가 건보료가 발생합니다.
왜 계속 줄어들까?
직장인 보수 외 소득 공제 기준은 과거 7,200만 원(2012년)에서 3,400만 원(2018년), 2,000만 원(2022년)을 거쳐 1,000만 원까지 꾸준히 낮아졌습니다.
지역가입자는 종합소득 전체에 대해 건보료를 내는 반면, 직장인에게만 부여되던 별도 공제 혜택을 줄여 “소득이 같으면 보험료도 같게 낸다”는 형평성을 맞추기 위함입니다.
부업이나 투자를 통한 소득이 연 1,000만 원(월 약 83만 원)을 넘는 직장인이라면, 앞으로 추가적인 건보료 지출 가능성을 염두에 두고 자금 계획을 점검해 보시는 것을 권장합니다.